10月,房地产政策环境延续宽松取向,中央层面从民生底层逻辑、存量资产盘活、城市更新扩容等维度持续发力。
地方层面,10月政策正加速落地地方执行端,北京、上海、广州、深圳、武汉、天津、杭州、成都、宁波等城市相继出台地方实施意见。
无论如何,对房地产开发企业来说,现房销售是一次重大的模式转变,也是一次重大的市场洗牌。
尽管政策出发点围绕支持合理住房需求、促进房地产市场平稳健康发展,但也应该看到,房地产行业正在面临投资增速持续下行、新开工面积指标跌幅相对较大、房企拿地信心不足的窘境。
都在希望近期一轮接一轮楼市政策“组合拳”能够在10月网签数据中得到体现,但事实上,以福州为例,不仅没有增长,反而跌入冰点。
除了福州市不动产登记和交易中心公布网签数据出现异常(10月8日-16日零签约)之外,市场也确实寒意十足。
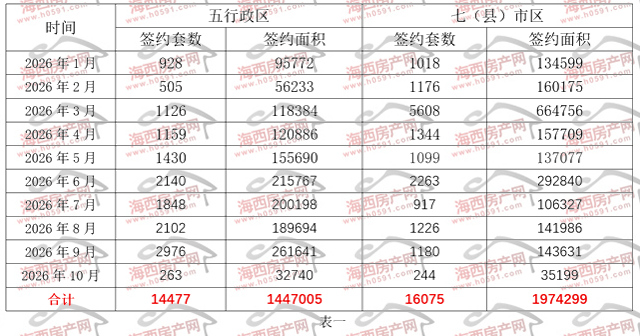
表一为2026年1月-10月福州五行政区+七县(市)区住宅签约明细表。今年前10月,福州五区住宅签约14477套、1447005㎡,月均签约1447.7套、144700.5㎡。
七县(市)区方面,今年前10月签约16075套、1974299㎡,月均签约1607.5套、197429.9㎡。
10月两组数据突然“断电”,除了福州市不动产登记和交易中心公布网签数据出现异常之外,具体原因不明。
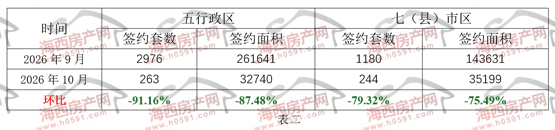
表二为2026年9月-10月福州五行政区+七县(市)区住宅签约明细表。
刚刚过去的10月福州五区住宅签约263套、32740㎡,环比9月分别大幅减少91.16%和87.48%。
10月七县(市)区签约244套、35199㎡,环比9月同样分别减少79.32%和75.49%。
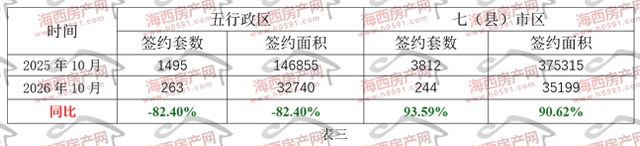
表三为2025年10月和2026年10月福州五行政区+七县(市)区住宅签约明细表。
10月,福州五区住宅签约263套、32740㎡,与2025年10月相比,分别大幅减少82.40%和77.70%。
七县(市)区方面,今年10月分别签约244套、35199㎡,与2025年10月相比,分别减少93.59%和90.62%。
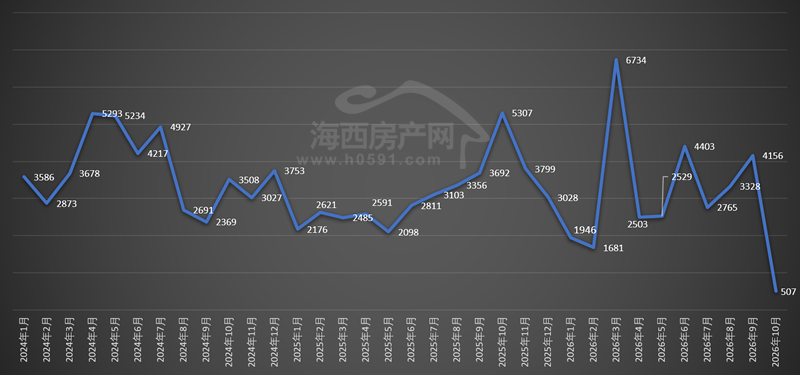
图一(单位:套)
图一为2024年1月-2026年10月福州全市住宅签约变化趋势图。刚刚过去的10月,福州全市住宅签约507套,环比9月大幅减少3649套,在连续两个月增长之后,10月出现断崖式下降。
图二(单位:套)
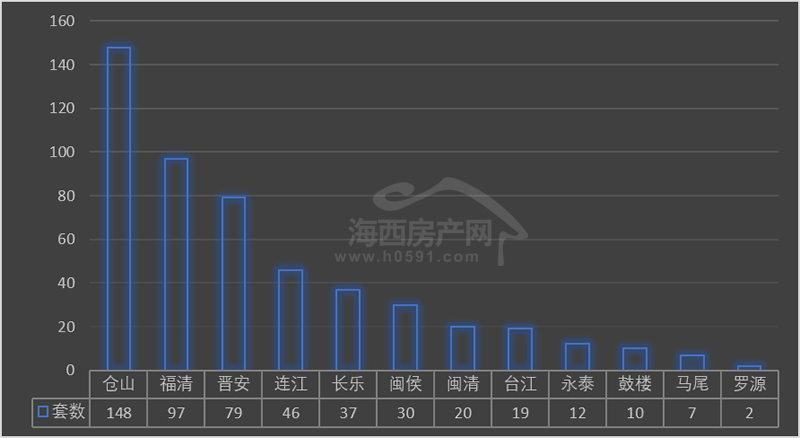
图二为2026年10月福州五行政区+七县(市)区住宅签约套数排行榜。
10月在没有安商房集中签约之下,签约套数最多的“仓山”仅报出148套。
“福清”、“晋安”位列二、三两位,10月分别签约97套和46套。
“长乐”、“闽侯”和“闽清”位列四到六位,10月分别签约37套、30套和20套。
此外,“台江”、“永泰”、“鼓楼”、“马尾区”和“罗源”签约套数低于20套,市场跌入冰点。
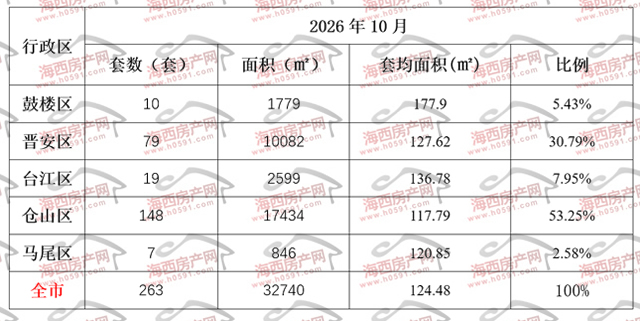
2026年10月福州五行政区住宅签约明细表
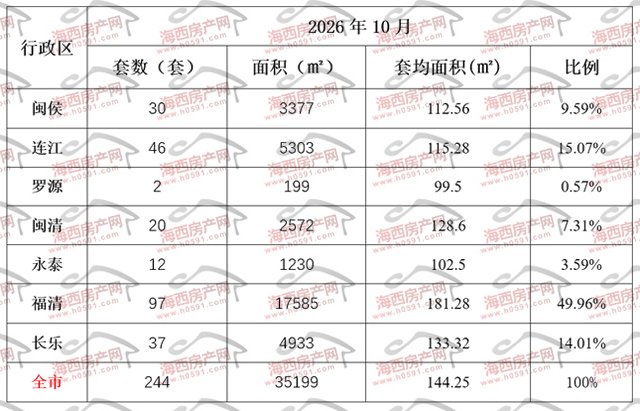
2026年10月福州下辖七县(市)区住宅签约明细表
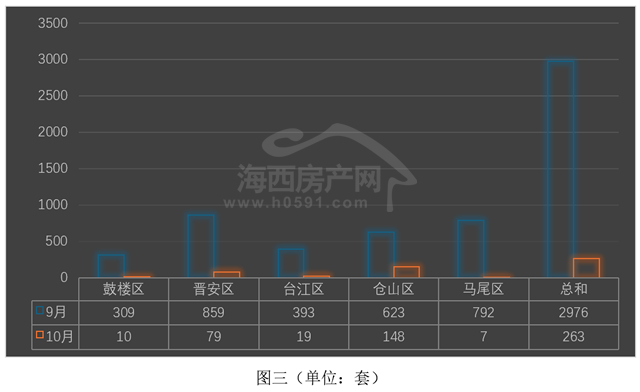
图三为2026年9月-10月福州五行政区住宅签约套数对比图。10月福州五区住宅签约263套,环比9月分别大幅减少91.16%。
“仓山区”、“晋安区”位列前两位,10月签约套数仅报出148套和79套,环比9月分别减少475套和780套。
“台江区”、“鼓楼区”位列三、四两位,10月签约套数分别报出19套和10套,环比10月份分别减少374套和299套。
剩下的“马尾区”仅签约9套,环比9月减少785套。
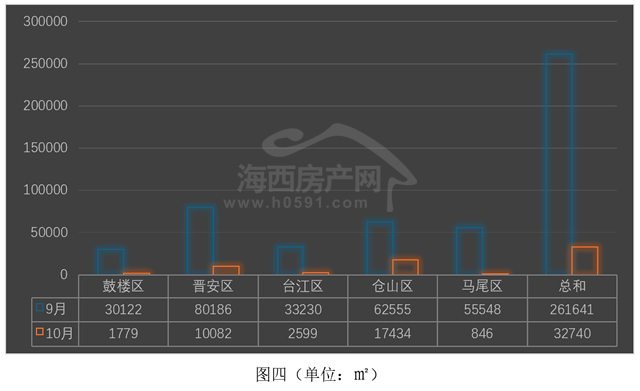
图四为2026年9月-10月福州五行政区住宅签约面积对比图。10月福州五区住宅签约32740㎡,环比9月分别大幅减少87.48%。
“仓山区”、“晋安区”位列前两位,10月分别签约17434㎡和10082㎡,环比9月分别减少72.13%和87.42%。
“台江区”、“鼓楼区”位列三、四两位,10月分别签约2599㎡和1779㎡,环比9月同样大幅减少92.17%和94.09%。
“马尾区”依旧垫底,10月仅签约846㎡,环比9月下降98.47%。
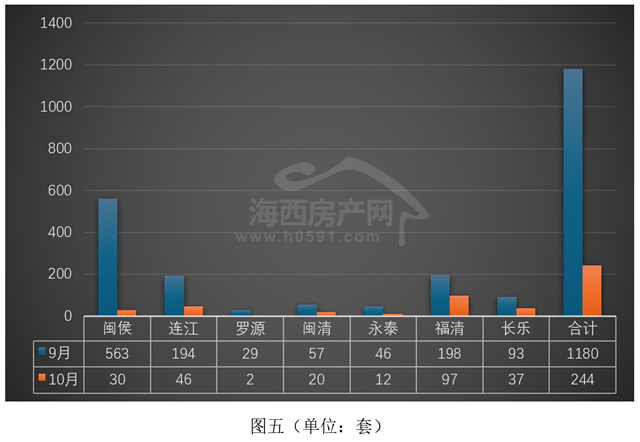
图五为2026年9月-10月福州下辖七县(市)区住宅签约套数对比图。10月七县(市)区签约244套,环比9月同样分别减少79.32%。
“福清”位列第一,但签约套数低于100套,仅报出97套,环比前9月减少101套。
“连江”、“长乐”和“闽侯”位列二到四位,10月分别签约46套、37套和30套,环比9月分别减少148套、46套和530套。
“闽清”、“永泰”和“罗源”位列五到七位,10月分别签约20套、12套和2套,环比9月分别减少37套、34套和27套。
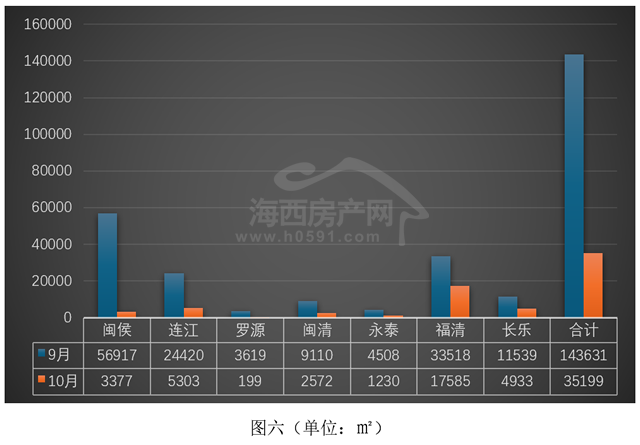
图六为2026年9月-10月福州下辖七县(市)区住宅签约面积对比图。10月七县(市)区签约35199㎡,环比9月同样分别减少79.32%和75.49%。
“福清”位列第一,10月签约17585㎡,环比9月减少47.53%。
“连江”、“长乐”和“闽侯”位列二到四位,10月分别签约5303㎡、4933㎡和3377㎡,环比9月全部下降。
“闽清”、“永泰”和“罗源”位列五到七位,10月分别签约2572㎡、1230㎡和199㎡,环比9月同样全部下降。
返回海西房产网首页>>